M&Aには、ある程度決まった「進め方」があります。
法律で決まった進め方があるわけではありませんが、先人たちが「こうするとM&Aが上手くいく」との考えのもとに構築してきたプロセスがあります。そして、このプロセスを知っているかどうかは、M&Aの成約率に影響します。
本記事では、個人買い手のためのM&Aの進め方を解説します。具体的には、M&Aを10のプロセスに分けて各プロセスにおけるポイントを紹介します。
実務的なテクニックなども紹介するので、本記事を読むと、始まりからクロージングまでの流れを有機的に理解でき、各プロセスで「次のプロセスのために何をしなければならないのか」がわかります。
M&Aの各プロセスの意味を把握したうえで全体の流れや進め方を知りたいという方は、ぜひ最後まで読んでみてください。記事が長いため、ブックマークなどをしたうえで複数回に分けて読んでいただくことをおすすめします。
個人M&A全体の進め方を確認
はじめに、個人M&Aの全体の流れを確認しましょう。全体像をあらかじめイメージすることで、各プロセスをより深く理解できます。
M&Aは、個人で行う場合であっても法人で行う場合であっても、原則として次の10のプロセスに沿って進めます。
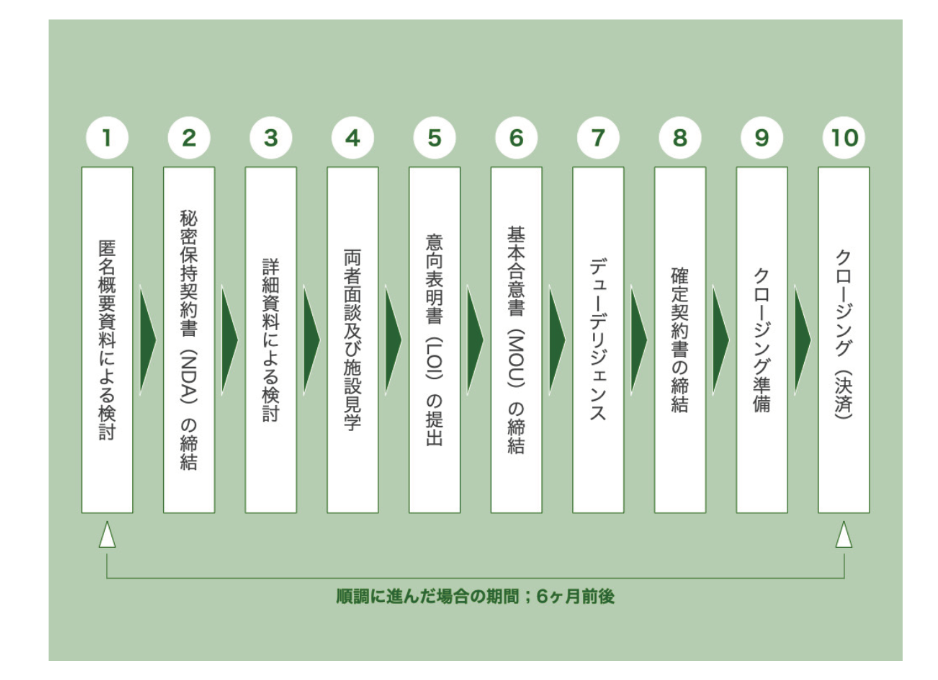
個人の買い手がM&Aプラットフォームを活用して案件を探す場合、①と③のプロセスを次のように言い換えることもできます。
- ①匿名概要資料による検討→M&Aプラットフォームの匿名情報による検討
- ③詳細資料による検討→M&Aプラットフォームにおける実名交渉後の検討
ここからは、10のプロセスについて、何をすべきかを詳しく解説します。
前提として、個人の買い手としてM&Aを行う場合、M&Aプラットフォームを活用して案件を見つけるケースが多いです。事業承継引き継ぎ支援センターやM&A仲介会社から案件の紹介を受けられる機会は多くありません。
そのため本記事では、M&Aプラットフォームを活用した案件探しを前提に各プロセスを解説します。
**プロセス①:匿名概要資料による検討(**M&Aプラットフォームの匿名情報による検討)
プロセス①では、M&Aプラットフォームに掲載されている匿名情報からM&A案件を検討します。
例えば、M&Aプラットフォーム「BATONZ」には、次のようなM&A案件を検索できる画面があります。
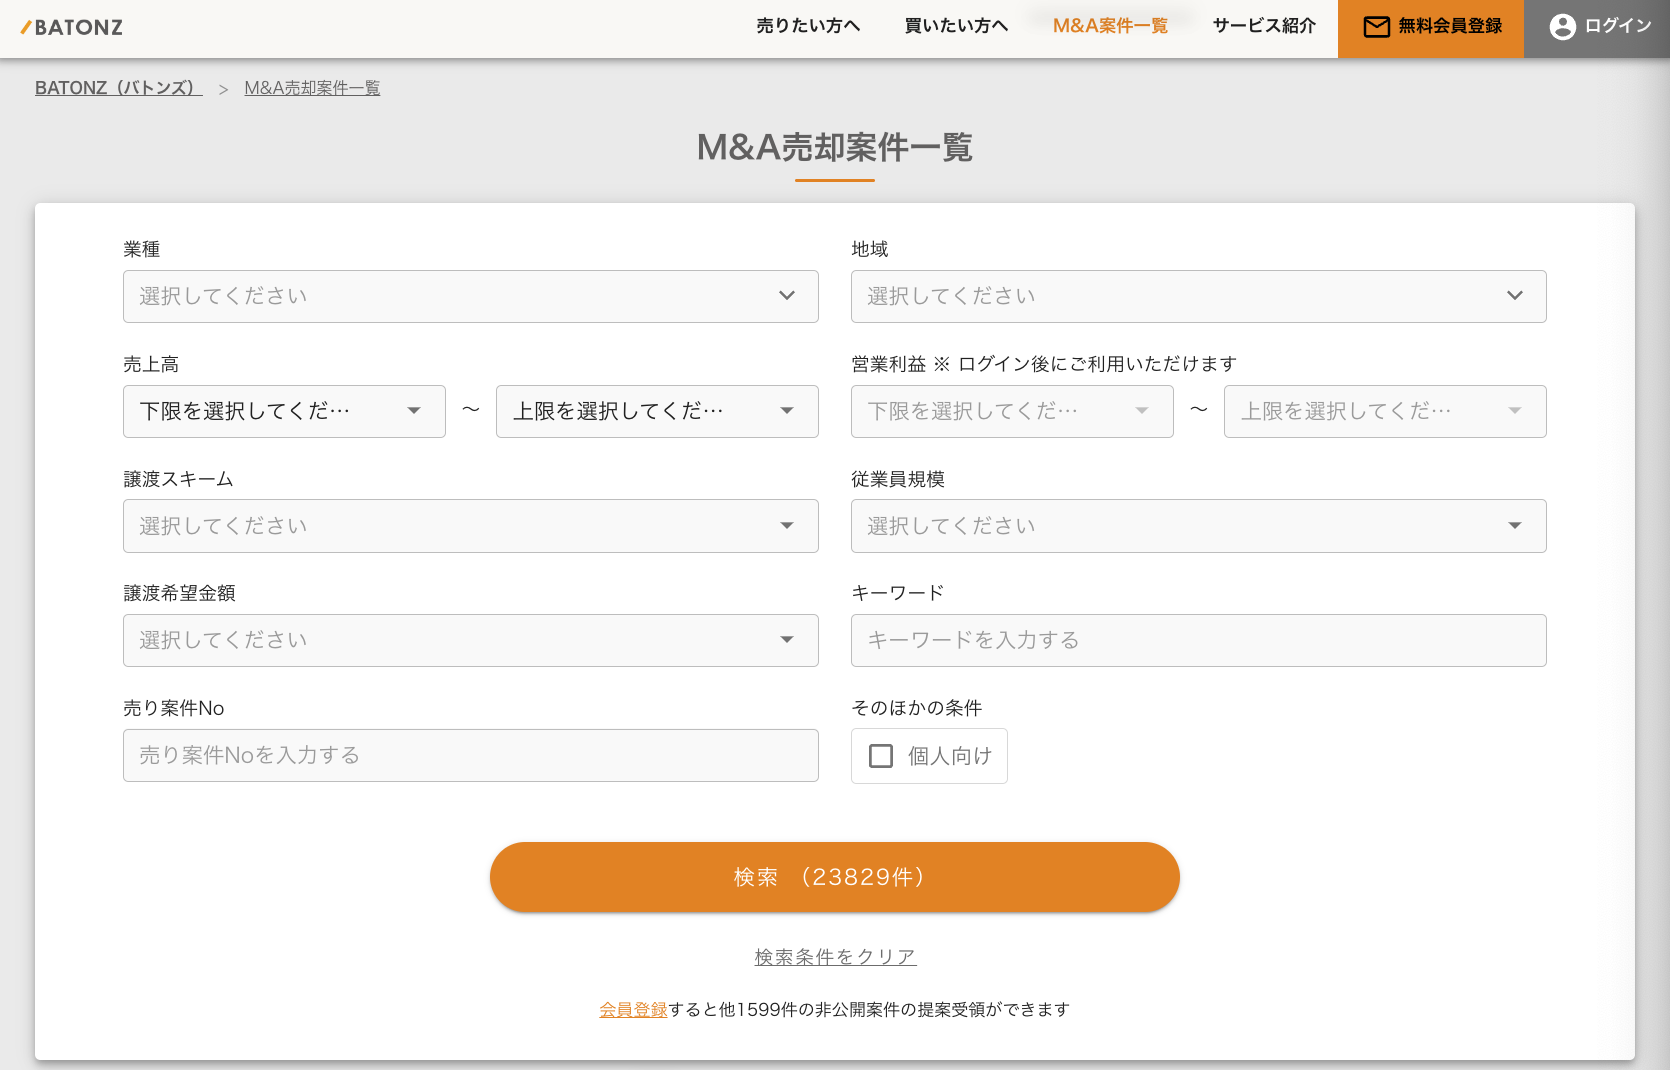
この検索画面に条件を入力すると、条件に合致するM&A案件が一覧で表示されます。どの検索項目を使うべきかわからない場合は、次の3つの条件で検索してみてください。
- 業種
- 地域
- 譲渡希望金額(取得予算+1,000万円程度)
【実務テクニック|案件検索】 検索条件は厳しく設定しすぎない方が良いです。業種であれば、取得を希望する業種の周辺業種も検索すると、あなたに合うM&A案件を見つけやすくなります。
今回は、次の条件で検索しました。
- 業種:学習塾、語学・音楽などの専門学校、乳幼児向け教育・施設、保育園
- 地域:東京都、千葉県、埼玉県、神奈川県
- 譲渡希望金額:100万円〜1,000万円
その後は、表示されたM&A案件の一覧から気になるものをクリックし、次のような匿名情報を確認します。
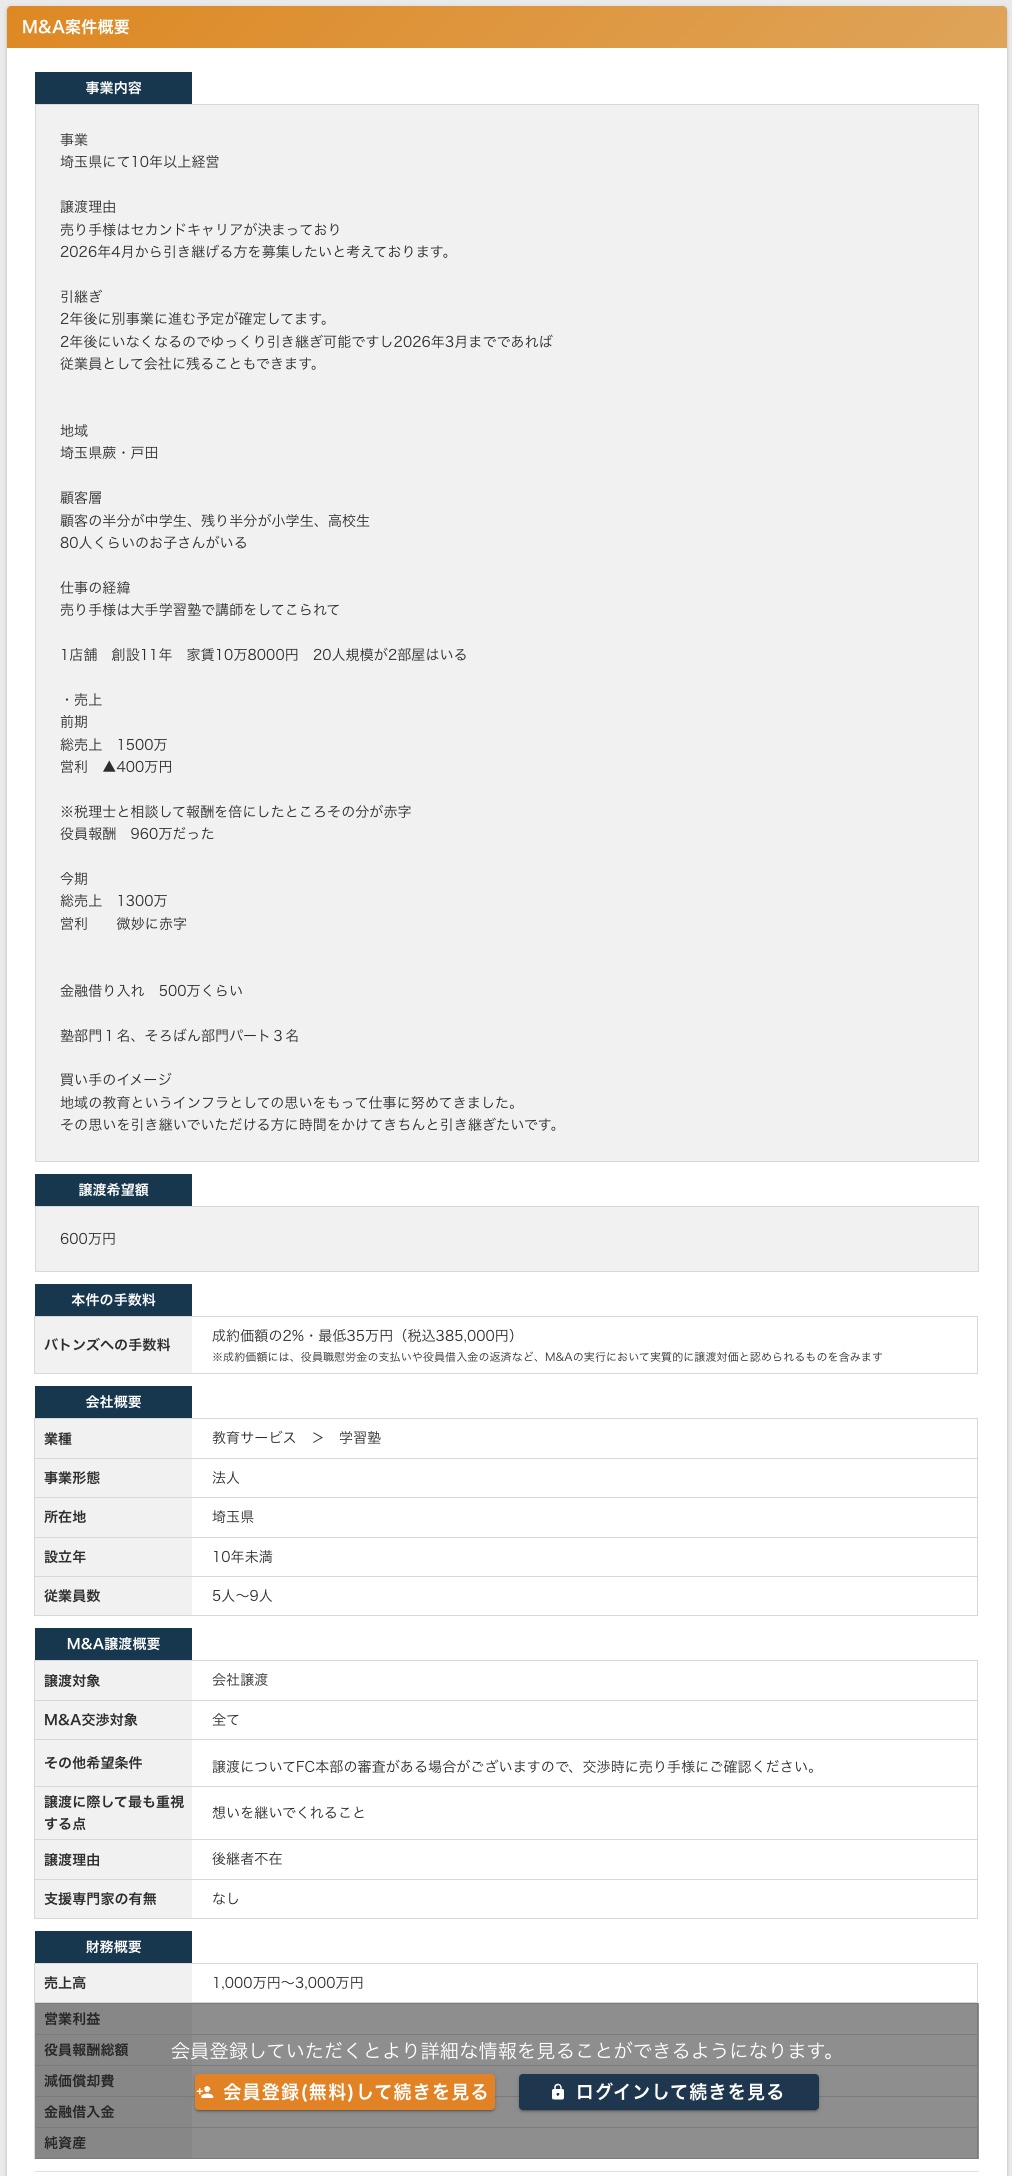
匿名情報では、次の2つを中心に対象案件を確認します。
- 対象案件の基礎情報(所在地、従業員数、譲渡対象、譲渡理由)
- ビジネスモデル
匿名情報の段階では、対象案件の強みや課題がイメージできない場合も多いです。そのため基礎情報とビジネスモデルを確認し、「この時点で見送りにする理由がない」場合は、積極的に実名交渉に進めましょう。
【実務テクニック|実名交渉に進める判断】 大幅な債務超過や赤字などのように、匿名情報の時点で見送るべきと明確に判断できるもの以外は、原則として実名交渉に進みます。 実名交渉をして詳細情報を確認すると、M&A案件の印象がポジティブに変化する場合もあります。
プロセス②:秘密保持契約書の締結
M&Aプラットフォームで実名交渉を行う際には、秘密保持契約の締結が必要です。そのため、プロセス②ではM&Aプラットフォームの上で秘密保持契約を締結します。
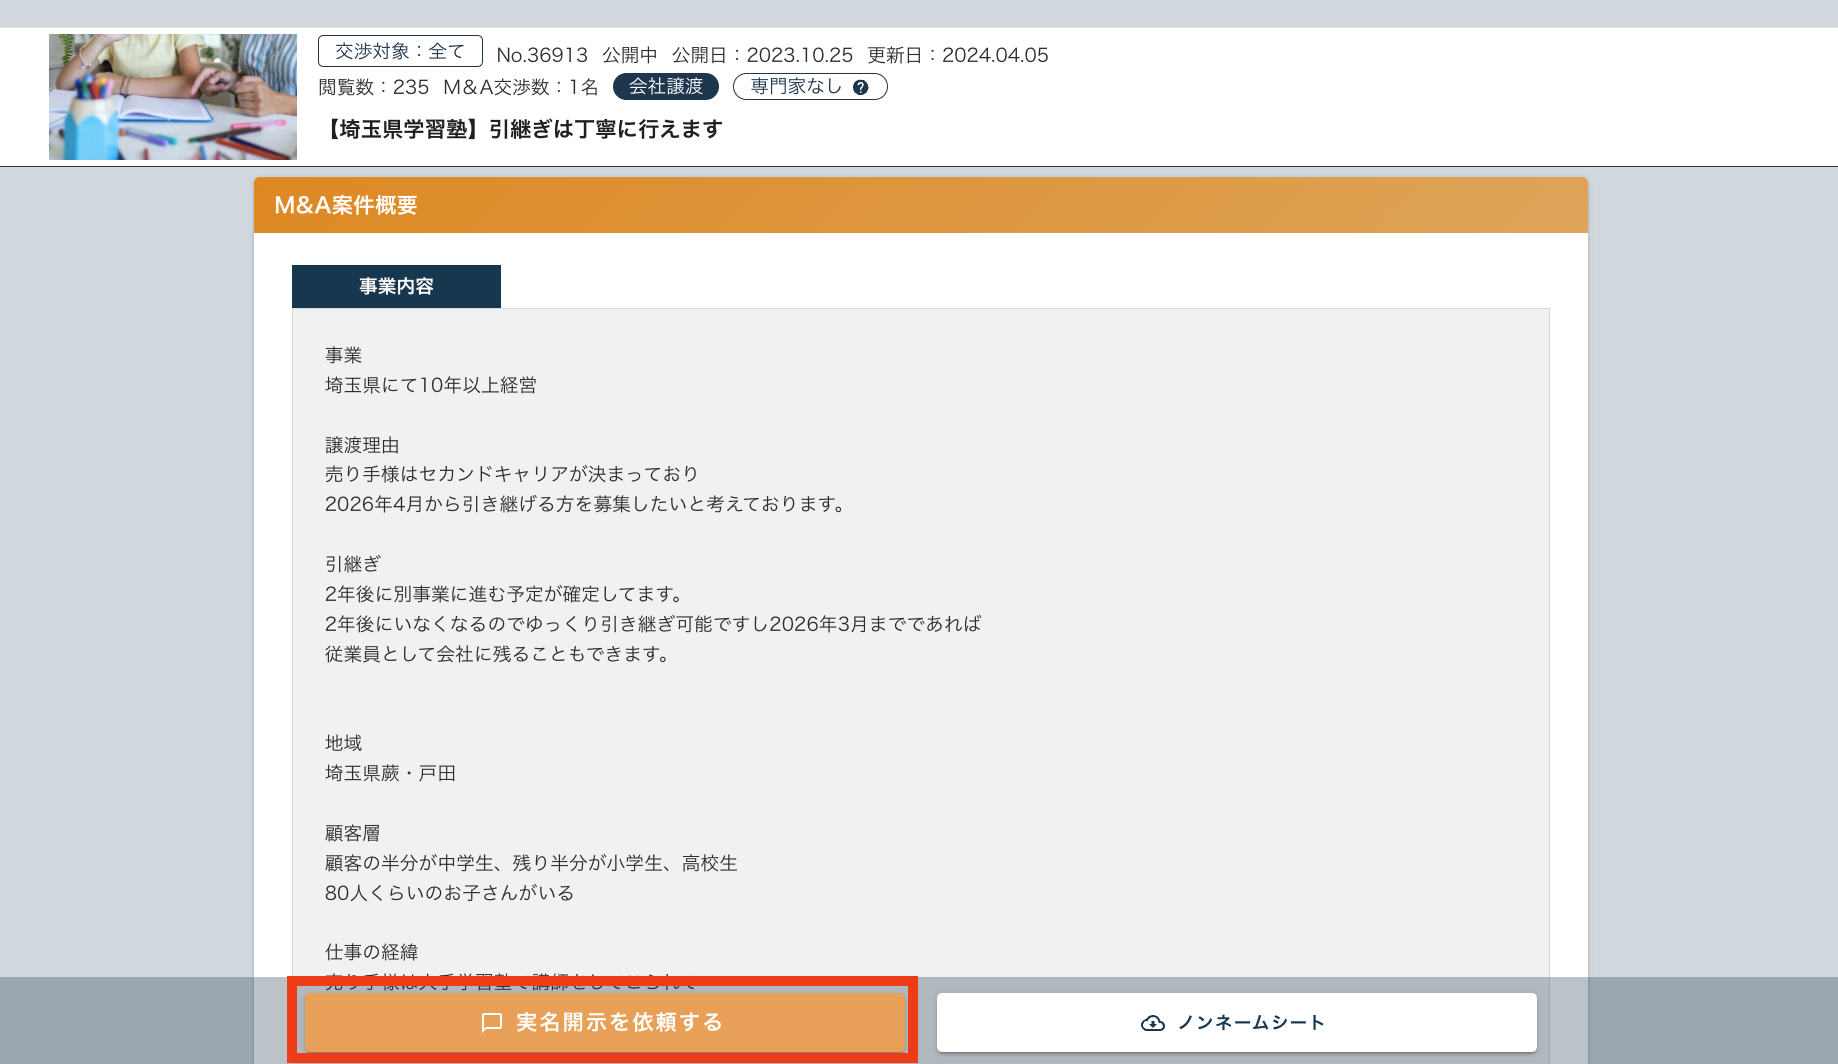
BATONZの場合は、M&A案件の匿名情報ページの右下に「実名開示を依頼する」というボタンがあるので、これをクリックします(無料会員登録をすると表示されます)。
その後、「実名開示に伴う秘密保持に関する誓約事項」の内容を確認し、同意する旨のチェックを行います。
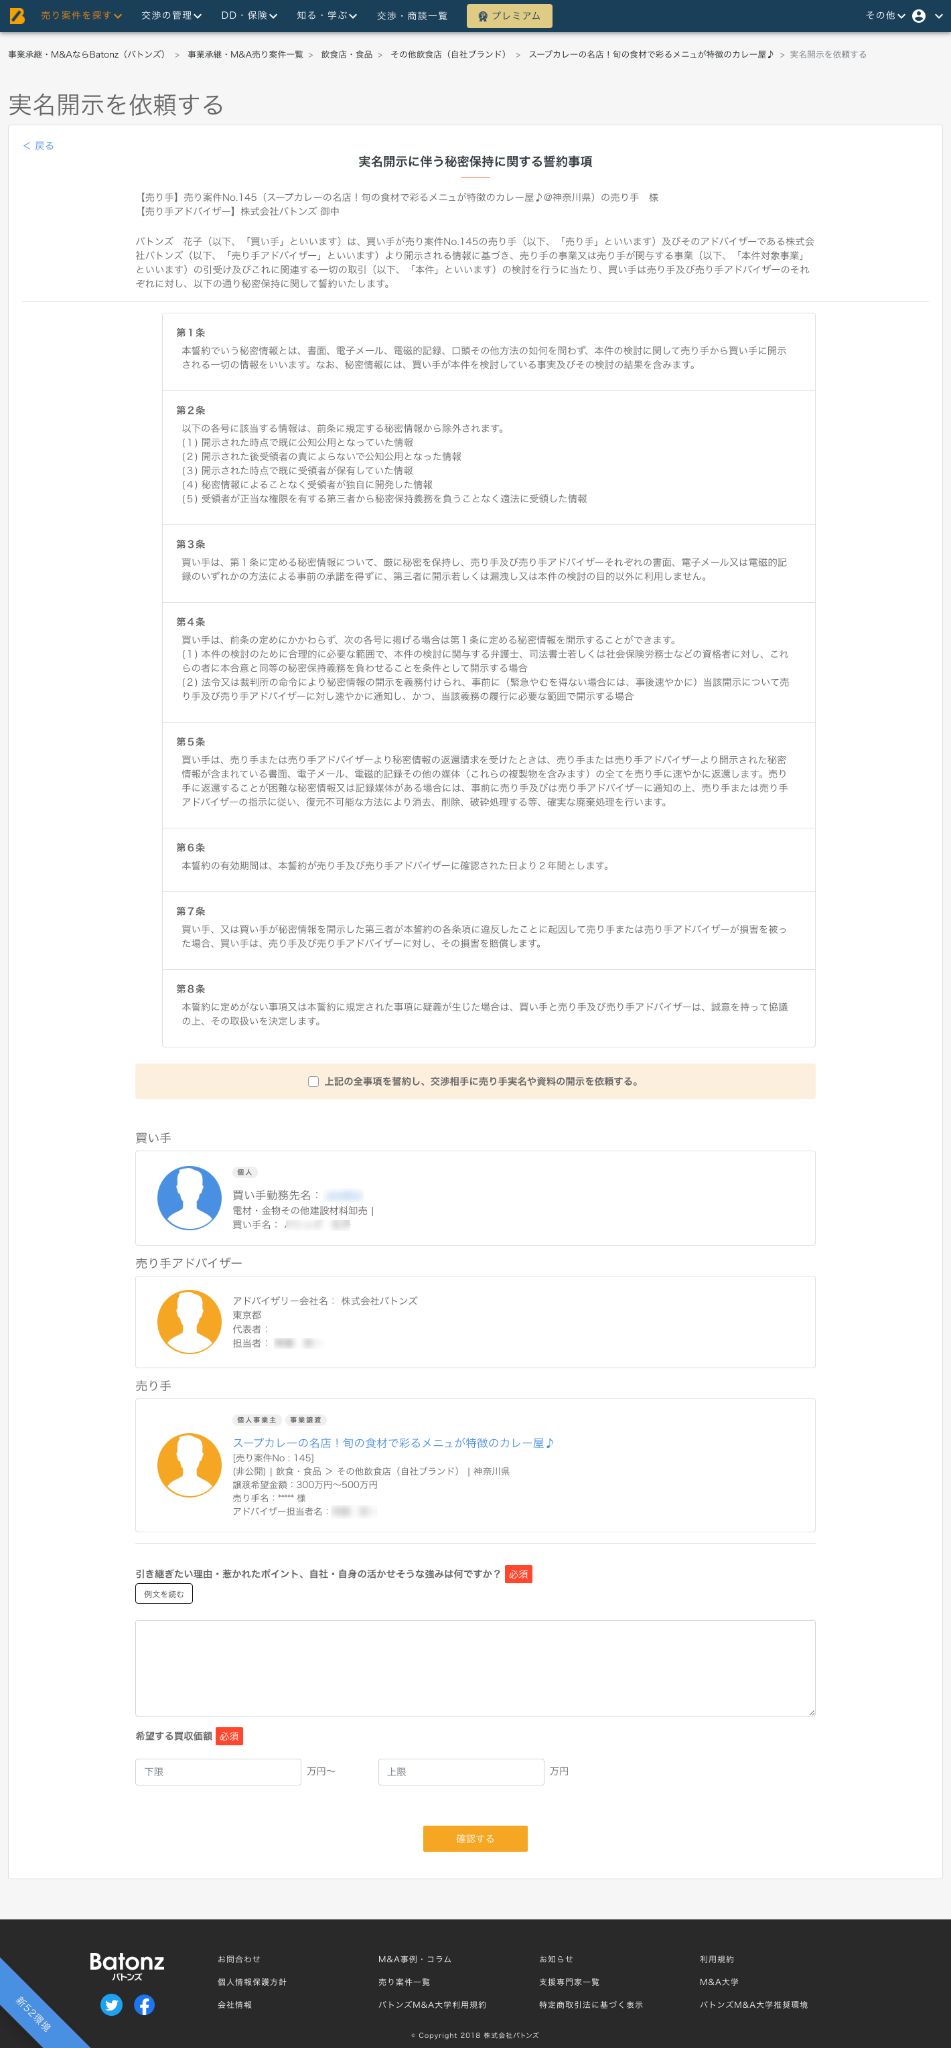
引用:BATONZ「買い手Step2-3:売り手への実名開示依頼、実名交渉の仕方」
また、BATONZの場合は、次の2つの情報を記載します。
- 引き継ぎたい理由・惹かれたポイント、自社・自身の活かせそうな強み
- 希望する買収価額
買収価額については、匿名情報の時点で対象会社や対象事業の価値を正確に算出することはできないため、対象M&A案件(売り手)の譲渡希望金額を上回る数字を入力します。
あなたからの実名開示依頼を売り手が承諾すると、対象M&A案件との実名交渉が開始されます。売り手側にM&Aアドバイザーがいる場合は、承諾および見送りの判断までに数日かかるケースもあります。
【実務テクニック|実名開示依頼が見送りになった場合】 売り手の状況によっては、あなたからの実名開示依頼が見送りになる場合があります。その場合は、縁がなかったと諦め、次のM&A案件を探しましょう。
**プロセス③:詳細資料による検討(**M&Aプラットフォームにおける実名交渉後の検討)
実名開示依頼が売り手に承諾されると、実名交渉が開始されます。
実名交渉では、対象M&A案件について次のような詳細な情報を取得できます。
- 会社名
- 正確な所在地
- 代表者/事業主の氏名
売り手とメッセージのやりとりが可能となり、売り手が事前にBATONZに登録している「提供資料」を閲覧できるようになります。そのため実名交渉のプロセスでは、メッセージのやりとりと資料を活用して、対象M&A案件の詳細を把握してください。
ただし、売り手が事前に登録した提供資料に不足がある場合もあります。その際は、売り手に資料提出を依頼します。実名交渉を開始した段階では、次のような資料を揃えましょう。
【株式譲渡の場合】
- 履歴事項全部証明書
- 会社案内、製品・サービスのカタログ
- 定款
- 株主名簿
- 従業員名簿
- 決算書(直近3期分)(勘定科目内訳明細含む)
- 月次試算表(直近月分)
- 固定資産台帳(直近期分)
【事業譲渡の場合】
- 対象事業の事業内容がわかる会社案内等
- 対象事業の従業員名簿
- 対象事業の損益計算書(直近3期分)
- 対象事業の資産・設備一覧
- 対象事業の月次試算表(直近月分)
また、譲渡対象に不動産が含まれる場合は、次の3つを追加で取得します。
- 不動産登記簿謄本
- 公図
- 固定資産税課税明細書
これらの資料を集め、売り手に質問をしながら、次のポイントを中心に対象M&A案件の検討と分析を行います。
- 対象会社/対象事業なビジネスモデルとビジネスフローを理解する
- 対象会社/対象事業の財務を正確に把握する
- 対象会社/対象事業の初期的なバリュエーションを行う
- 対象会社/対象事業の強みと課題を理解する
- 代表者の業務内容を理解する
- 事業継続のためにキーパーソンを把握し、業務内容を理解する
- 会社/事業を引き継いだ後、どのように課題を解決し、成長させるかをイメージする
これらの検討と分析ができると、対象M&A案件をかなり正確に理解できるようになるはずです。そして、次のプロセス④「両者面談及び施設見学」に進むべきかどうかの判断ができるようになります。
【実務テクニック|資料収集のポイント】 資料の提出を依頼したとき、売り手に工数が発生することを忘れてはいけません。 そのため資料依頼時は、売り手に配慮したうえで丁寧に行います。 資料が存在しなかったり、開示が難しかったりする場合は、無理に要求せず、インタビューやQ&Aのやりとりで疑問を解消しましょう。
プロセス④:両者面談及び施設見学
両者面談とは、買い手と売り手が顔を合わせて行う面談です。
オンラインで実施する場合もありますが、直接会って面談を行う形をおすすめします。その方が、売り手の雰囲気や特徴をつかみやすく、お互いに対する信頼を形成しやすいためです。
両者面談は、売り手の会社で実施することもありますが、ホテルのラウンジやカフェを使うこともあります。場所は売り手と相談してきめましょう。両者面談のみならず、施設見学を同時に行う場合は、周辺の事務所やカフェで面談を実施することも多いです。
両者面談では、プロセス③の資料収集および検討・分析で把握できなかったことを中心に確認します。
- ビジネスモデルを正確に把握するために必要な補足情報(仕入先、販売先、エンドユーザーをふまえて、商品・サービスとお金の流れを理解する)
- 対象ビジネスの強みと課題、市場におけるポジション、同業他社との差別化ポイント、今後の展望
- 事業運営の実態(どの業務を誰が担当しており、経営者の業務を買い手が引き継げるのか)
- 売り手の希望条件
また、両者面談では「売り手がビジネスを軌道に乗せるまでの苦労」や「譲渡の背景」などの話も聞き、売り手からの信頼を獲得しましょう。
【実務テクニック|両者面談で避けるべき事項】 初回の両者面談での条件交渉は避けてください。売り手の希望条件を確認してたうえで、持ち帰って検討しましょう。 また、細かい財務数値の確認なども避けた方が良いです。売り手がすぐに回答できないものも多いため、それらはExcelなどにQAシートとしてまとめたうえで、別途回答をもらいましょう。
プロセス⑤:意向表明書の提出
両者面談を実施し、つみ残した事項を別途確認した後は、「売り手の希望条件もふまえて、対象会社/対象事業を取得したいかどうか」について、一次的な判断を行います。
この段階でも対象M&A案件を取得したいと考える場合、実務では、次のどちらかのプロセスを経て、デューデリジェンス以降のプロセスに進みます。
- プロセス⑤:意向表明書の提出と承諾書の受領
- プロセス⑥:基本合意書の締結
ここでは意向表明書(LOI:Letter of Intent)について解説します。
意向表明書は、買い手側の希望条件を記載した書面であり、買い手から売り手に提出します。意向表明書には、次のような内容を記載します。
- スキームおよび諸条件
- デューデリジェンス(企業調査)の想定期間
- 以降の想定スケジュール
- 秘密保持の条項
- 排他的交渉権限(独占交渉権)
これらの内容を記載し、次のように、A4で2ページから3ページほどのボリュームで作ることが多いです。
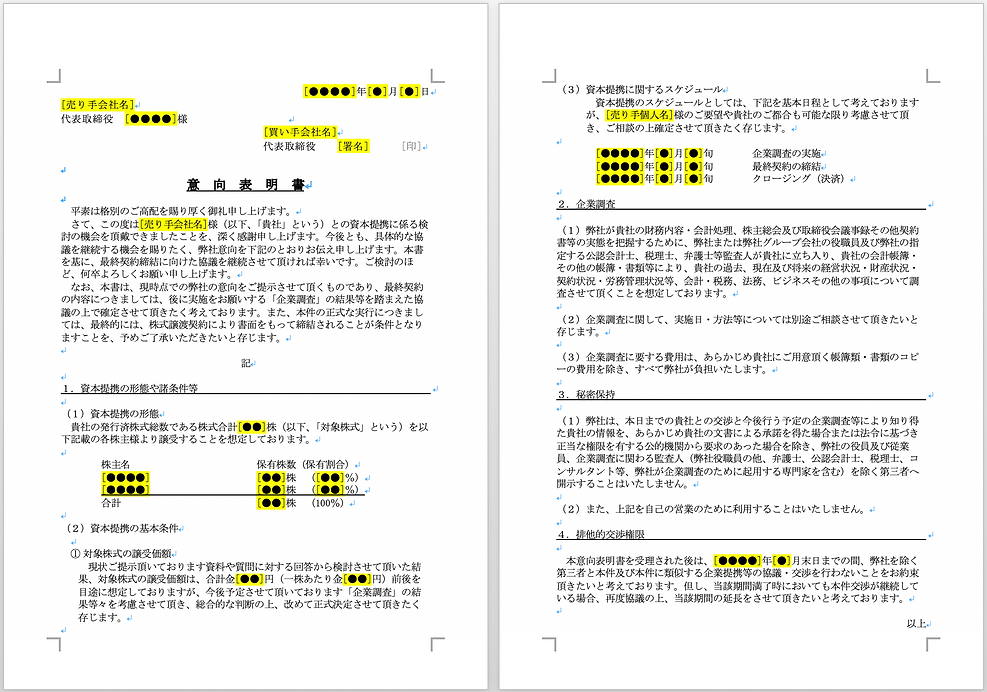
意向表明書は、あくまでも買い手側の希望条件をまとめたものであり、法的な拘束力を持ちません(法的な拘束力を持たない旨を意向表明書に記載することが多いです)。
そのため、意向表明書の内容を売り手が受け入れてくれた場合は、「意向表明書の内容を承諾する旨」を記載した承諾書を売り手から提出してもらいます。これにより、買い手は排他的交渉権限を得ることができ、意向表明書に記載した期間、売り手は他の買い手との交渉を停止します。
また、意向表明書の提出と承諾書の受領に代えて、基本合意書の締結のみでデューデリジェンス以降のプロセスに進む場合もあります。基本合意書については、次のプロセス⑥で解説します。
プロセス⑥:基本合意書の締結
意向表明書が買い手側の希望条件をまとめたものであり法的拘束力を持たせないのに対し、基本合意書(MOU:Memorandum Of Understanding)は売り手と買い手双方の合意内容をまとめた文書です。
基本合意書には、次のような内容を記載します。
- スキームおよび諸条件
- デューデリジェンス(企業調査)の想定期間
- 以降の想定スケジュール
- 善管注意義務
- 解除権
- 有効期間排他的交渉権限
- 譲渡禁止
- 法的拘束力
- 秘密保持の条項
- 費用
- 協議事項
意向表明書と同じ内容もありますが、一般的に、基本合意書の方が記載内容が多くなります。スキームや、譲渡価格をはじめとする諸条件についても合意しますが、「企業調査の結果を受けて、必要に応じて売り手と買い手の狭義のうえ変更できる」旨も記載します。
意向表明書のイメージは次の通りです。
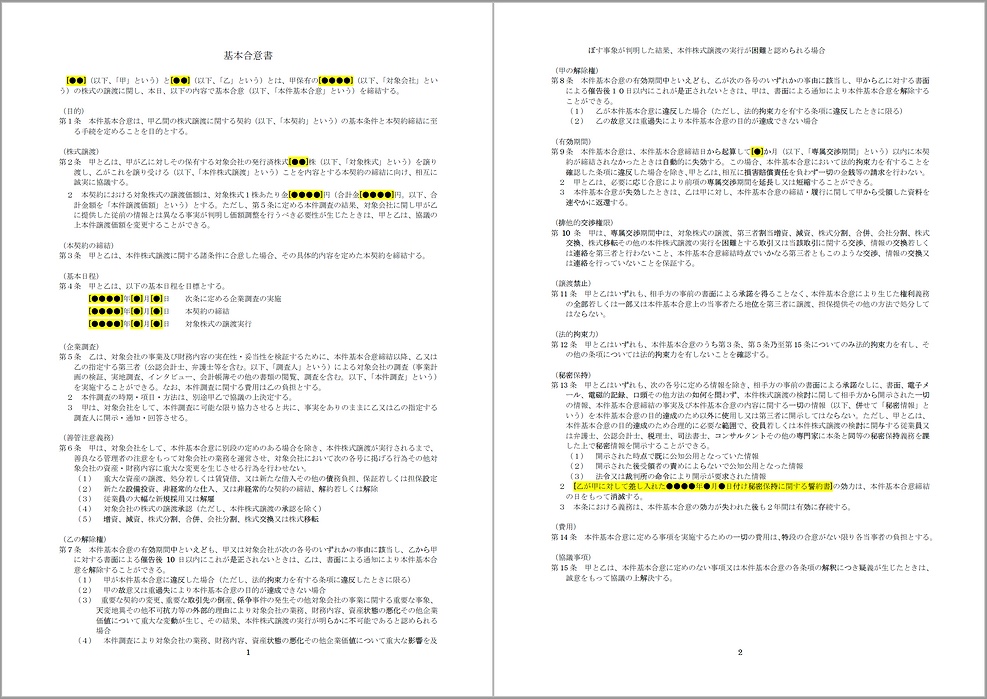
意向表明書の提出と承諾書の受領、もしくは基本合意書の締結を終えるということは、売り手もあなたとのM&Aにかなり前向きな考えをもっていると考えることができます。排他的交渉権限の付与も受けているので、他の買い手との交渉は停止した状態です。
このように意向表明書の提出と承諾書の受領、もしくは基本合意書の締結はM&Aにおける1つの山場ですが、この後のデューデリジェンス以降のプロセスも気を引き締めて対応していきましょう。
プロセス⑦:デューデリジェンス
デューデリジェンスは「Due Diligence」の日本語読みであり、「DD(ディーディー)」と訳される場合もあります。また、「企業調査」「買収監査」と言われることもあります。
ここではデューデリジェンスについて、概要と費用、実施手順について説明します。
デューデリジェンスの概要
デューデリジェンスとは、財務、税務、法務、労務、ビジネス、バリュエーションなどの各方面から投資先の価値やリスク発見のために専門的な調査を行うことをいいます。
ここまでのプロセスで、買い手は対象M&A案件の資料を収集し、さまざまな視点から独自に検討・分析を行ってきたはずです。しかし、財務や税務、法務、労務などの専門領域におけるリスクを買い手個人で洗い出すのは容易ではありません。そのため、デューデリジェンスを実施します。
デューデリジェンスの結果によっては、意向表明書や基本合意書で提案/合意した取得価格、諸条件を変更したり、買収を見送ったりします。
【実務テクニック|二段階のリスクヘッジ】 デューデリジェンスは対象M&A案件のリスクを洗い出すために実施しますが、時間やリソースに制約がある以上、全てのリスクを洗い出すことができるとは限りません。 デューデリジェンスでは最低限のリスクを洗い出し、それ以上のリスクは、確定契約書の条項でリスクヘッジ/リスクコントロールします。
先ほど説明した意向表明書や基本合意書のプロセスにおいて、買い手から売り手に対して、排他的交渉権限の付与を求めるのは、デューデリジェンス以降のプロセスで買い手に費用が発生するためです。
買い手の立場からすると「一定の金額を支払ってデューデリジェンスを実施し、確定契約書を作成するのだから、その間、売り手は他の買い手と交渉しないでください」という趣旨で、排他的交渉権限の付与を求めます。
デューデリジェンスの費用
法人同士のM&Aでは、デューデリジェンスに数百万円〜数千万円をかけることもありますが、個人M&Aの場合は30万円〜50万円程度でできる「個人M&A向けのデューデリジェンス」を活用する場合が多いです。
デューデリジェンスは法的に求められるものではないため、買い手が任意で実施します。ただ、会社/事業の買収後に問題が発覚して多くの時間とお金、労力を使うよりも、多少の費用がかかっても、買収前に大きなリスクや問題がないかを調査しておいた方が費用対効果が高いと考え、デューデリジェンスを実施する個人が多いです。
デューデリジェンスの実施手順
デューデリジェンスは、次の手順で実施します。
- DD実施範囲の決定、依頼先の決定
- DDに関するキックオフミーティングの実施
- DDに必要な資料リストの作成、売り手への提出および依頼
- DDの実施
- DD報告会の実施
個人M&Aの場合はデューデリジェンスに2週間から1カ月程度かける場合が多いです。
実際に実施するDDの内容としては、次のようなものがあります。
- 売り手から追加の資料提出を受けて検討・分析する
- 買い手や専門家から提出した質問について、売り手に回答していただく
- 専門家による売り手へのインタビュー
- 専門家による対象会社/対象事業のキーパーソンへのインタビュー
過去には、買い手と専門家が対象会社を訪問して、その場で必要な資料を確認することもありましたが、近年はPDFやWord、Excelなどのデータで追加資料を提出してもらうことが多いです。
ただし、売り手やキーパーソンへのインタビューは対象会社で実施することもあります。デューデリジェンスのなかで対象会社を訪問する必要がある場合は、あらかじめ関係者の都合が良い日を調整しておきましょう。
このようにしてデューデリジェンスを実施し、専門家による報告会を経て、対象会社/対象事業に新たな事実やリスクがあった場合は、取得価格を下げた再提案をしたり、条件を変更したり、確定契約書に記載する条項でさらなるリスクヘッジ/リスクコントロールをしたりします。
デューデリジェンスは個人M&Aにおいても重要なので、専門家を活用しながら必要な範囲で実施していきましょう。
プロセス⑧:確定契約書の締結
確定契約書とは、M&Aに関する最終的な条件を定めた契約書であり、株式譲渡の場合は「株式譲渡契約書」、事業譲渡の場合は「事業譲渡契約書」になります。
ここでは、確定契約書の作成方法と締結手順について説明します。
確定契約書の作成方法
M&Aでは、確定契約書の内容に従って売り手は会社/事業を譲渡し、買い手は取得対価を支払います。確定契約書の内容や体裁に特段の決まりはありません。個人M&Aの場合は、BATONZやTRANBIなどのM&Aプラットフォームが用意しているひな型を使って確定契約書を作ることも多いです。
しかし、先ほども紹介した通り、確定契約書は対象M&A案件のリスクヘッジ/リスクコントロールの役割も担っています。そのため、ひな型を使う場合であっても、弁護士に相談し、個々のM&A案件に応じた条項を追加したり、確定契約書のレビューをしてもらったりした方が良いでしょう。
確定契約書について弁護士に相談すると、個人M&Aの場合は数十万円の費用がかかる場合が多いです。
確定契約書の締結手順
確定契約書は、次の手順で締結します。
- 買い手より確定契約書のファーストドラフトを売り手に提示
- 確定契約書のドラフト内容に関する修正
- 最終交渉面談(必要に応じて)
- 確定契約書の締結
確定契約書のファーストドラフトは売り手が作成しても問題ありませんが、デューデリジェンスの結果をふまえて最終的な条件を提案するという意味で、買い手が作成する場合が多いです。
ファーストドラフトの提案後は、売り手の希望する条項なども盛り込みながら確定契約書を修正していきます。内容について合意が難しいものがある場合は、買い手と売り手で面談を行い、直接交渉するケースもあります。これらのやりとりを経て、確定契約書の内容を合意し締結に進みます。
【実務テクニック|確定契約書への署名捺印】 ホテルの会議室などを借りて「調印式/成約式」を行うこともありますが、必須ではありません。 買い手と売り手に都合のいい場所に集まって署名捺印をするだけでも良いですし、書留の郵送を活用して、それぞれ署名捺印をして送り合う方法でも良いです。
電子署名なども含めて、売り手と相談しながら都合の良い方法で署名捺印しましょう。
プロセス⑨:クロージング準備
M&Aでは、確定契約書の内容に従って、会社/事業の譲渡、取得対価の支払いを行います。この会社/事業の譲渡と取得対価の支払い(決済)を「クロージング」と呼びます。クロージングが完了してはじめて、買い手は対象会社/対象事業のオーナーとなり、売り手は譲渡対価を得られます。
そして、場合によってはクロージングのために準備が必要になります。代表的なクロージング準備には、次のものがあります。
- 株式譲渡の場合、対象会社の株式の譲渡制限を解除(株主総会や取締役会での承認)
- 事業譲渡の場合、対象会社による事業譲渡の承認(株主総会や取締役会での承認)
- 必要に応じて、取引先への通知/承認取得
- 退任役員の辞任届の取得
これらのクロージング準備は、確定契約書の交渉と並行して行われることが多いです。売り手と相談しながら、書類作成などの準備を進めていきましょう。
プロセス⑩:クロージング
クロージングは、M&Aの最後のプロセスです。
繰り返しになりますが、クロージングとは、会社/事業の譲渡と取得対価の支払い(決済)を指します。ここでは、株式譲渡と事業譲渡に分けて、クロージングの手順について説明します。
株式譲渡の場合
株式譲渡の場合は、クロージング日に株券と対価の受け渡しを行います。対象会社が株券不発行会社の場合は、株主名簿の名義書換を行うことで譲渡を完了させます。
株主名簿の名義書換の方法は、対象会社の定款に定められています。また、退任する役員の辞任届などを作成した場合は、それらの受け渡しも行います。
事業譲渡の場合
事業譲渡の場合は、次のように譲渡対象となる資産や負債、契約等について個別の対応が必要になります。
- 不動産:移転登記
- 従業員:従業員一人ひとりと雇用契約を締結
- 銀行借入:契約の巻き直し
- 不動産賃貸借契約:契約の巻き直し
譲渡対象に何が含まれるかによって、必要な手続きが異なるため、事前に確認しておきましょう。
個人M&Aを成功させる2つのポイント
ここまで、M&Aの進め方を10のプロセスに分けて説明してきました。1つのM&Aを終えるまでに必要なプロセスの多さにハードルを感じたかもしれません。
以下では、これらのプロセスを効率的に実施して、個人M&Aを成功させる2つのポイントを紹介します。
並行して複数のM&A案件を検討
個人の買い手としてM&A成約を効率的に目指すためには、複数のM&A案件で次のプロセスを並行して行うことをおすすめします。
- プロセス①:匿名概要資料による検討(M&Aプラットフォームの匿名情報による検討)
- プロセス②:秘密保持契約書の締結
- プロセス③:詳細資料による検討(M&Aプラットフォームにおける実名交渉後の検討)
- プロセス④:両者面談及び施設見学
1つのM&A案件に関する検討・交渉を終えてから次のM&A案件に着手する……という形では、成約までに時間がかかり過ぎてしまうためです。また、あなたが1つのM&A案件を検討している間に、他の良質なM&A案件が他の買い手に取得されてしまう恐れもあります。
プロセス①からプロセス④では、実名交渉の依頼、資料の依頼など機械的に実施できる点も多いため、並行してさまざまな案件を検討していきましょう。
【実務テクニック|案件探しのポイント】 プロセス①で解説したように、「業種」「地域」「譲渡希望金額」でM&A案件を検索し、「1日あたり●件」と決めて匿名情報を確認しましょう。匿名情報であれば1件あたり5分で確認できるため、1日30分で6件、それを1カ月続けると180件の匿名情報を検討できます。 あわせてM&Aプラットフォームから届く新着M&A案件のメルマガの確認に1日5分を捻出すると、既存案件と新着案件を漏れなく検討できます。
専門家の活用
M&A成約を効率的に目指すためには、複数のM&A案件を並行して検討する必要があります。つまり行動量を維持することが大切です。
忙しいなかで案件検討の行動量を維持するためには、専門的な知見の習得、交渉の戦略立案などの業務を専門家に丸投げすることも1つの選択肢です。専門的な業務を専門家に丸投げし、あなた自身は案件検討の数を維持するような役割分担を行うと、M&Aがさらに効率的になります。
【個人の買い手を支援するサービスの登場】 数十万円程度の費用で、個人の買い手を支援する専門サービスもあります。専門家に相談する際は、専門家がどこからどこまでの業務に対応してくれて、あなた自身はどこからどこまでの業務を担当する必要があるのか、しっかりと確認しましょう。
まとめ
本記事では、M&Aの進め方を10のプロセスに分けて解説しました。
細かい内容に踏み込んだり、実務のテクニックを紹介したりしましたが、各プロセスの意味を把握したうえでM&A全体の流れや進め方をイメージできたでしょうか。
冒頭でも述べた通り、M&Aは、個人で行う場合であっても法人で行う場合であっても、原則として本記事で紹介した10のプロセスに沿って進めます。
あなたのM&Aを進めるうえで疑問に思うことが出てきた場合は、本記事内の該当するプロセスをぜひ読み直してみてください。本記事を読みながら、実際にM&Aを進めていくと、M&Aの進め方が自然と身につくはずです。
一方で、一つひとつのM&A案件には、対処すべき固有の論点があります。それらについては、専門家を活用しながら解決することをおすすめします。M&Aのゴールはクロージングではなく、取得した会社/事業の経営を成功させることです。
「取得した後に、これまで知らなかった債務や負債が発覚した」のような状態にならないように、専門家の目も入れながらリスクを確認していくと、取得後の経営を成功させやすくなります。
「個人M&Aなら、M&Acompass」
M&Acompassは、個人M&Aの買い手に対する伴走支援です。これまでM&Aの専門家のサポートが十分に届いていなかった個人の買い手向けの伴走支援であり、個人M&Aの成約を目指すためのM&A戦略立案・案件探しといった初期的な工程からクロージングまでを支援するサービスです。